
Wood Mackenzie: četru stundu bateriju krātuve jau lētāka nekā gāzes «pīķa» turbīnas visos 43 tirgos
Konsultāciju firmas LCOE analīze rāda, ka četru stundu akumulatoru sistēmas izmaksas zemākas par atvērtā cikla gāzes turbīnām visos modelētajos tirgos; ASV atšķirība sasniedz 65–75%.
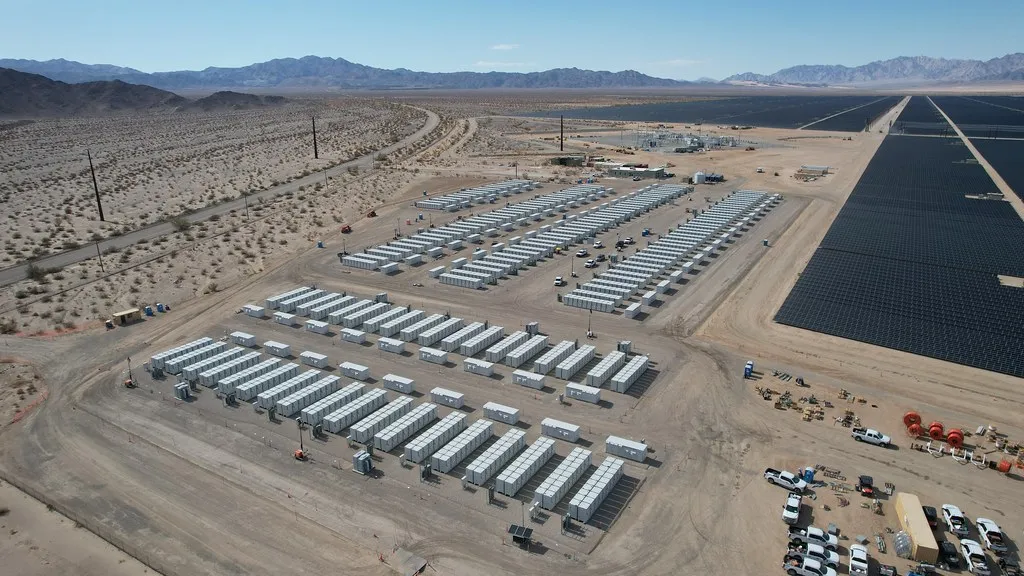
Konsultāciju uzņēmums Wood Mackenzie jaunākajā elektrības līmeņoto izmaksu (LCOE) ziņojumā secina, ka četru stundu bateriju enerģijas krātuve tagad ir lētāka nekā atvērtā cikla gāzes turbīnas visos 43 tirgos, kur abas tehnoloģijas tika modelētas. Ziņojums publicēts 2026. gada 8. oktobrī un aptver Eiropu, Ziemeļameriku, Latīņameriku, Āzijas un Klusā okeāna reģionu, kā arī Tuvos Austrumus un Āfriku.
Analītiķis Ahmeds Džamīls Abdulla (Ahmed Jameel Abdullah) paziņojumā uzsver, ka ekonomiskā maiņa ir «izšķiroša un paplašinās»: gāzes turbīnu deficīts un degvielas cenu svārstīgums ceļ «pīķa» jaudas izmaksas, savukārt bateriju ražošanas mērogs turpina samazināt krātuves izmaksas. TechCrunch un Utility Dive ziņo, ka šī dinamika īpaši skar datu centru attīstītājus, kuri MI slodzes dēļ meklē ātri pieejamu peaking jaudu.
Utility Dive citē Wood Mackenzie pārstāvi: ASV, ja komerciālā ekspluatācija sākas 2026. gadā, četru stundu bateriju krātuve var būt par 65–75% lētāka nekā jaunas atvērtā cikla gāzes turbīnas — atkarībā no tā, vai valstī ir oglekļa cenas. Firmas aprīļa datos gāzes turbīnu cenas līdz 2027. gada beigām prognozētas ap 600 dolāriem par kilovatu, kas būtu aptuveni 195% pieaugums kopš 2019. gada; GE Vernova, Siemens Energy un Mitsubishi pasūtījumu rindas svārstās no 35 līdz 116 GW.
Tuvajos Austrumos un Āfrikā četru stundu krātuves LCOE 2026. gadā ir ap 120 dolāriem par megavatstundu un līdz 2035. gadam tiek prognozēts kritums par 33% līdz 80 dolāriem/MWh, tādējādi aizstājot gāzes peaking izmaksas visos reģiona gāzes tirgos. Ķīna saglabā globālo krātuves izmaksu līderi — vairāk nekā 55% zemāk par pārējo Āzijas un Klusā okeāna vidējo.
Ziņojums arī norāda, ka viena ass izsekošanas saules enerģija ir lētākā jaunā ģenerācija 43 no 48 modelētajiem tirgiem, bet sauszemes vējš — piecos. Saūda Arābijā un AAE saules LCOE līdz 2033. gadam varētu nokrist zem 20 dolāriem/MWh. Ziemeļamerikā gāzes jaudas investīcijas ienāk «piedāvājuma deficīta ciklu līdz 2030. gadu beigām», ko veicina datu centru slodzes pieaugums un kas uztur augstas termālās kapitāla izmaksas.
Vienlaikus ASV tuvākajā termiņā saules izmaksas spiež tarifi, antidempinga pasākumi un importa ierobežojumi; Utility Dive atzīmē, ka komunālā mēroga saules daļu aizsargā aptuveni 168 GW «safe harbor» jaudas, taču moduļu cenas līdz 2030. gadam varētu augt ap 5% gadā. Krātuvei nodokļu kredīti joprojām dod konkurences priekšrocību, daļēji kompensējot ārvalstu piegādes ķēdes ierobežojumus.
Kopumā Wood Mackenzie secina, ka saules un krātuves kombinācija aizvien biežāk aizver ekonomisko pamatojumu jaunai gāzes peaking jaudai. Abdulla uzsver, ka runa vairs nav tikai par atjaunojamo resursu konkurētspēju, bet par to, kā krātuve un saule kopā pārraksta energosistēmas izmaksu modeli — no Latīņamerikas līdz Āzijas un Klusā okeāna reģionam.
Avoti
Rakstu sagatavojis MI, pamatojoties uz norādītajiem avotiem.
 iNews
Komentāri 0
Vēl nav komentāru. Uzraksti pirmo.