
Rēķins, kas brīdina pirms mēs pamanām: kā MI līdz 2030. gadam varētu mainīt mūsu attiecības ar banku
Latvijas Bankas aptaujā MI lietojums finanšu sektorā 2025. gadā divkāršojies. Trīs ceļi līdz 2030. gadam: personalizēta banka telefonā, MI kā palīgs ar cilvēka kontroli, vai riski no vienveidīgiem modeļiem.
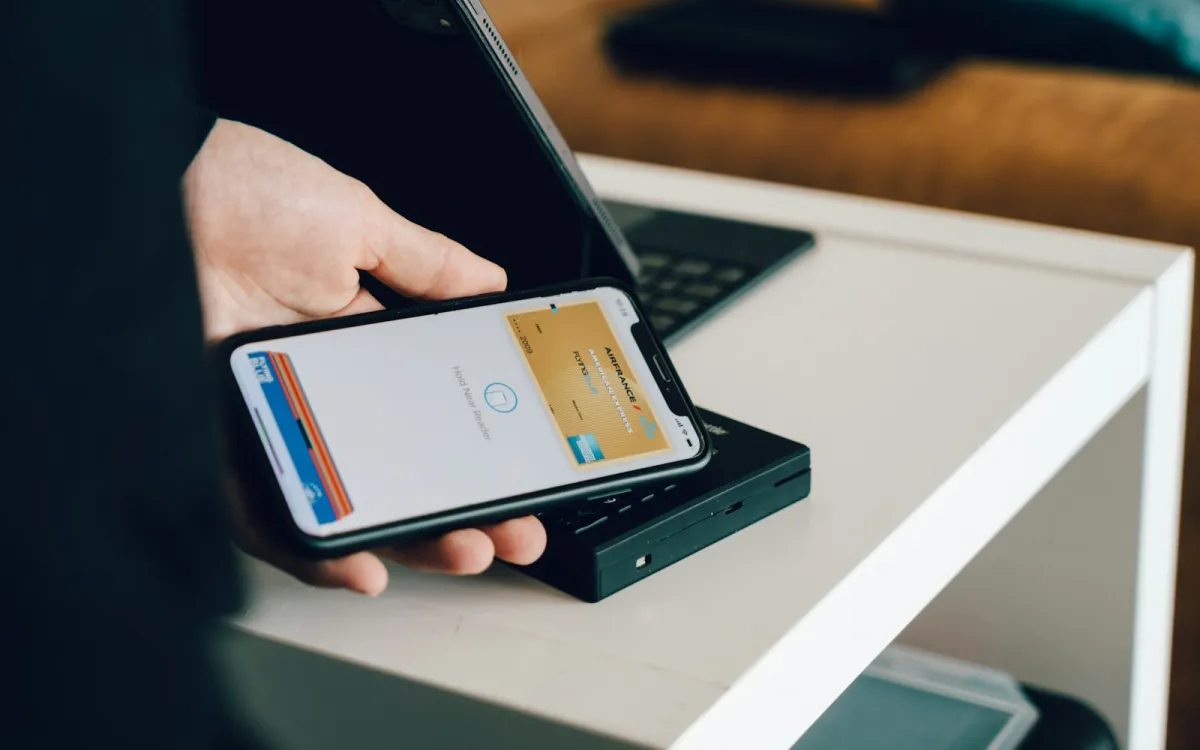
Kad rīta kafijas laikā telefona lietotne jau pašķiro rēķinus, piedāvā kredīta limitu un atgādina, ka rīt beidzas depozīts, banka vairs nejūtas kā ēka ar stikla durvīm — tā kļūst par klusu padomdevēju kabatas telefonā. Latvijā šis solis jau sākts: Latvijas Bankas 2025. gada inovāciju aptaujā, kurā piedalījās 187 finanšu tirgus dalībnieki (84 % no tirgus), redzams, ka mākslīgā intelekta risinājumus izmantojošo dalībnieku skaits salīdzinājumā ar iepriekšējo gadu ir divkāršojies, un to pielieto klientu apkalpošanā, mārketingā, kredītskoringā, transakciju monitoringā un ikdienas darbos.
Tas vēl nav nākotnes scenārijs, bet starta līnija. Tālāk seko jautājums, kas skar ikvienu, kurš Latvijā ņem hipotekāro kredītu, maksā ar karti vai krāj pensijai: cik tālu līdz 2030. gadam MI iejauksies lēmumos par naudu — un cik skaidri mēs sapratīsim, kas un kāpēc tika nolemts.
Pirmais, optimistiskais ceļš. Banka un apdrošinātājs izmanto MI, lai personalizētu piedāvājumus un paātrinātu lēmumus. Latvijas Banka jau 2025. gada sākumā norādīja, ka apdrošināšanā MI varētu palīdzēt risku novērtēšanā un atlīdzību izskatīšanā, bet kreditēšanā — saīsināt aizdevuma apstiprināšanu no dienām līdz minūtēm, izmantojot arī alternatīvus riska datus. Eiropas Centrālās bankas banku uzraudzības 2025. gada novembra apskats apstiprina to pašu Eiropas mērogā: starp nozīmīgām bankām strauji audzis MI pielietojums kredītskoringā un krāpšanas noteikšanā, un bankas ziņo par precīzāku riska novērtējumu un ātrāku aizdomīgu darījumu pamanīšanu. Šajā scenārijā Latvijas mazais uzņēmums saņem kredīta atbildi tajā pašā dienā, bet mājsaimniecība — skaidrojumu latviešu valodā, kāpēc limitu pacēla vai samazināja.
Otrais, mērenais ceļš. MI paliek spēcīgs palīgs, bet kritiskos lēmumos cilvēks joprojām ir galvenais. ES Mākslīgā intelekta akts kredītspējas vērtēšanu un vairākus citus finanšu lietošanas gadījumus ierindo augsta riska kategorijā, prasot datu kvalitāti, dokumentāciju, cilvēka iesaisti un pastāvīgu monitoringu. Latvijas Bankas uzraudzības materiāli uzsver to pašu: efektivitāte bez caurspīdīguma un ētikas nedrīkst kļūt par mērķi pašu par sevi. Šajā variantā līdz 2030. gadam lietotnēs redzam vairāk MI čatu un automātisku brīdinājumu, taču hipotekārā kredīta atteikumu joprojām skaidro speciālists, un klients var prasīt pārskatīšanu. Atšķirība starp lielajām bankām un mazākiem tirgus dalībniekiem saglabājas — Latvijas Bankas aptaujā kā šķēršļi atkal un atkal minēti cilvēkresursu trūkums un regulatīvais slogs.
Trešais, piesardzīgais ceļš. Eiropas Sistēmisko risku padomes Konsultatīvā zinātniskā komiteja 2025. gada decembrī brīdināja, ka MI iezīmes — modeļu vienveidība, koncentrācija pie dažiem piegādātājiem, pārlieku liela paļaušanās un lēmumu ātrums — var pastiprināt sistēmiskos riskus finanšu sistēmā. Ja daudzas iestādes paļaujas uz līdzīgiem modeļiem un tiem pašiem mākoņa pakalpojumiem, kļūda vai kiberincidentu vilnis var izplatīties ātrāk nekā cilvēku komandas spēj reaģēt. Klientam tas var nozīmēt nevis ērtāku banku, bet grūtāk saprotamu atteikumu, aizspriedumiem bagātu skoringa modeli vai pēkšņu pakalpojumu pārtraukumu, kad „viss iet caur vienu cauruli”.
Kurš ceļš Latvijai ir ticamāks? Visticamāk — maisījums. Fakti rāda strauju MI ieviešanu jau tagad; pieņēmums ir, ka līdz 2030. gadam personalizācija un automatizācija kļūs ikdienišķāka. Savukārt pieņēmums, ka viss notiks gludi, nav pamatots: ESRB ziņojums un ECB uzraudzības darbs atgādina, ka ieguvumi un riski nāk kopā. Latvijas Banka skaidri norāda virzienu — atbildīga MI integrācija, datu drošība un uzticības saglabāšana —, taču cik ātri tirgus dalībnieki aizpildīs talantu un pārvaldības robus, vēl nav zināms.
Praktiski tas nozīmē: lasītājam vērts prasīt bankai, kur MI palīdz un kur lēmumu pieņem cilvēks; uzņēmumam — dokumentēt modeļus, pirms tie kļūst par „melno kasti”; valstij — turēt līdzi ES MI akta un digitālās noturības prasībām, neaizmirstot par klientu tiesībām. Nauda Latvijā jau tagad kustas digitāli. Jautājums līdz 2030. gadam nav, vai MI būs banku ikdienā, bet vai mēs sapratīsim tā balsi — un vai spēsim to apstrīdēt, kad vajadzēs.
Avoti
- Latvijas Banka: Inovācijas – neatņemama Latvijas finanšu sektora sastāvdaļa (2025) www.bank.lv
- Latvijas Banka: Latvijas finanšu pakalpojumu nākotne — inovācijas, savienojamība un mērķtiecīga izaugsme www.bank.lv
- ECB Banking Supervision: AI’s impact on banking — credit scoring and fraud detection (Nov 2025) www.bankingsupervision.europa.eu
- ESRB: Advisory Scientific Committee report on artificial intelligence and systemic risk (Dec 2025) www.esrb.europa.eu
Šis raksts sagatavots ar mākslīgā intelekta (MI) palīdzību, balstoties uz norādītajiem avotiem. Vairāk — par redakciju.
Seko inews.lv Facebook Dienas laikā — jaunākās ziņas. Vakarā ap 19:00 — dienas recepte. Sekot iNews
Komentāri 0
Vēl nav komentāru. Uzraksti pirmo.